top banner

PAYROOL 4.0 Support BPJS

Perusahaan yang berkembang dengan semakin banyak karyawan akan mulai mengalami kesulitan pengelolaan. Anda membutuhkan program Bamboomedia PAYROLL 3.0  yang sudah di sempurnakan fitur dengan tampilan fullview dan kecepatan akses jaringan yang baik. Bamboomedia PAYROLL 3.0 didesain untuk memberikan solusi praktis perusahaan anda. Pastikan perusahaan menggunakan solusi ini demi kemudahan bisnis dan pengelolaan karyawan sebagai aset terpenting  perusahaan anda. Proses gaji bulanan yang rumit dan membosankan kini bisa anda lakukan dengan cepat, tepat, dan menyenangkan.


Kini diperbaharui dengan adanya Fitur BPJS Kesehatan dan Ketenagakerjaan.  Untuk mendapatkan Fitur BPJS Kesehatan dan Ketenagakerjaan silahkan download Trial Payroll 4.0 pada link :

Fitur :
Setting Hari Kerja, THR, Cuti Karyawan, Shift Kerja ( Hingga 3 Shift), Tunjangan Masa kerja, PPh 21, Manajemen Data karyawan, Manajemen Shift kerja Karyawan, Absensi Otomatis ( menggunakan bercode/Scaner, absensi Manual, Finger Print), Pinjaman/kasbon, Pembayaran gaji, Pembayaran Uang saku, pembayaran THR, Pembeyaran biaya-biaya lain-lain, History karyawan, Evaluasi Karyawan, Surat tugas, Laporan – laporan ( termasuk cetak formulir pph 21).

Telah support untuk mesin Fingerprint merk :
BIOFINGER Seri AT-300, AT-800, AT-550 dan AF-300, AF-402
SOLUTION Seri X100-C,X102-C,X103, X103-C
 

Untuk Informasi detail tentang Program Aplikasi & Request Demo Hubungi :

PT. BAMBOOMEDIA CIPTA PERSADA
Jalan Merdeka No. 45 Renon, Denpasar – Bali
Telp. 0361-265521

Kontak Marketing kami :
HP/WA : 0822 3682 3863 / BBM: 7E7FB2E5
HP/WA : 0812 4055 5900 / BBM: 7FA8146B
HP/WA : 0812 2020 0511 / BBM : 53F69D76

Kunjungi WEBSITE kami untuk melihat produk-produk lainnya di : www.bamboomedia.net

Kini produk-produk BAMBOOMEDIA bisa di ORDER via :


SOFTWARE PENUNJANG BISNIS ANDA

Kebanyakan toko – toko seperti toko baju, toko accesories, toko bangunan dan bahkan toko retailpun masih ada yang menggunakan mesin kasir biasa untuk bertransaksi dengan pelanggan. Dimana laporan keuangan masih ditulis manual tanpa terkomputerisasi sedikitpun. Mungkin kalau untuk toko yang tidak begitu ramai tidak jadi masalah jika harus bertransaksi secara manual, perhitungan laba rugi secara manual. Tapi, tahukah anda bahwa meskipun itu adalah toko kecil tapi jika anda bisa mengelola keuangan anda seperti yang dilakukan oleh para akuntan maka anda bisa mendapatkan keuntungan yang lebih besar. Kenapa ? Karena dengan menggunakan akuntansi anda bisa menghindari kebocoran keuangan yang akan membawa usaha anda ke lubang kebangkrutan.

Selain software penjualan, masih banyak software yang dapat menunjang bisnis anda seperti : Akuntansi untuk keuangan, Payrol untuk Penggajian Karyawan, Hospital Expres Untuk Klinik. Kami juga memiliki cd tutorial untuk anak - anak. Silahkan kunjungi web kami untuk melihat produk kami di : www.bamboomedia.net
Jika anda berniat memasang software untuk membantu bisnis anda silahkan hubungi kami di
WA : 082236823863
PIN BB : 7E7FB2E5

Pengertian Koperasi Simpan Pinjam

Koperasi simpan pinjam merupakan salah satu lembaga keuangan bukan bank yang bertugas memberikan pelayanan masyarakat, berupa pinjaman dan tempat penyimpanan uang bagi masyarakat.
Sumber dana koperasi simpan pinjam :
Sumber dana koperasi simpan pinjam, di proleh dari simpanan sukarela anggotanya dan berbagai lembaga pemerintah, maupun lembaga swasta yang mengalami kelebihan dana.
Secara umum, sumber dana koperasi berasal dari :
a) anggota sendiri berupa simpanan pokok, simpanan wajib dan simpanan sukarela
prinsip koperasi simpan pinjam :
Usaha koperasi yang dikelolah oleh para anggota dengan membentuk pengurus koperasi melalui Rapat Anggota, dilaksanankan kegiatannya berdasarkan prinsip koperasi.
Di antaranya :
1. keanggotaan koperasi bersifat sukarela dan terbuka.
2. pengelolaan koperasi dilakukan secara demokratis.
3. pembagian laba (sisa hasil usaha) dilakukan secara adil dan sebanding dengan besar jasa para anggota.
4. Kemandirian.
5. Pendidikan perkoperasian.
6. Kerjasama antar koperasi.
Peranan koperasi simpan pinjam :
Yaitu ikut mengembangkan perekonomian masyarakat terutama bagi para anggotanya
antara lain :
A. Membantu keperluan kredit para anggota dengan syarat-syarat yang ringan.
B. Mendidik para anggotanya supaya giat menabung secara teratur sehingga membentuk modal sendiri.
C. Menambah pengetahuan tentang perkoperasian.
D. Menjauhkan anggotanya dari cengkeraman rentenir.
manfaat koperasi simpan pinjam :
Manfaat simpan pinjam bagi anggota :
1) Anggota dapat memperoleh pinjaman dengan mudah dan tidak berbelit-belit
2) Proses bunganya adil kaaena disepakati dalam rapat anggota
3) Tidak ada syarat meminjam memakai jaminan.

Sumber : http://satriyadavid1.blogspot.co.id/

ETIKA MEMINJAM UANG PADA ORANG LAIN

Meminjam uang kepada orang lain kadang merupakan solusi di tengah-tengah kesulitan. Hidup tidak selalu lancar. Sekalipun sudah mendapatkan pekerjaan yang memberikan penghasilan yang relatif bagus, ada kalanya kita mendapatkan kesulitan keuangan.

Banyak penyebabnya. Misalnya, isteri, anak, orang tua, saudara yang sakit atau kita sendiri sakit atau mendapat musibah. Bisa juga karena kita membelanjakan uang tanpa perencanaan sehingga tidak bisa menabung apalagi mempersiapkan dana cadangan.
Hidup jadi pas-pasan dan ketika musibah tiba, kesadaran kita terbangun; betapa pentingnya uang untuk memecahkan masalah. Pada saat-saat demikian, kita harus mencari peminjaman uang untuk menanggulangi kesulitan yang datang.

Sekarang fasilitas pinjaman uang banyak ditawarkan oleh bank atau lembaga keuangan dengan bebeberapa persyaratan. Namun demikian, fasilitas itu kadang bahkan sering tidak bisa juga digunakan karena tidak dapat memenuhi persyaratan yang diminta. Bisa saja karena pihak bank melihat kondisi 'cash flow' kita yang tidak memungkinkan karena ada kewajiban seperti cicilan rumah atau cicilan mobil yang belum dilunasi.

Saya pernah mengalami kesulitan uang dan harus meminjam uang dari orang lain. Oleh karena berbagai keunikan dari pengalaman ini, saya memberikan tips kepada Anda agar integritas dan reputasi Anda tidak rusak hanya karena melupakan prinsip-prinsip penting dalam hal meminjam.

Pertama, periksalah gaya hidup Anda.
Tanyalah apakah Anda termasuk orang yang membelanjakan uang tanpa perencanaan? Di kantor, karyawan, khususnya bagian Keuangan setiap bulan displin membuat anggaran, memonitor pengeluaran dan penghasilan perusahaan dan mempresentasikannya kepada Manajemen.

Namun, untuk kepentingan pribadi, displin itu tidak selalu diterapkan. Bisa Anda cek sendiri bagaimana Anda merencanakan dan mengelola keuangan Anda setiap bulan. Ada yang membelanjakan uang tanpa perencanaan. Keinginan yang spontanitas langsung diimplementasikan.

Tidak heran, masih di awal bulan penghasilan sudah terkuras. Anda perlu baik-baik memperhatikan anggaran belanja Anda setiap bulan. Bila ada indikasi bahwa Anda sering mengeluarkan uang tanpa perencanaan, ambillah langkah-langkah yang tegas. Hanya displin pribadi yang dapat menghentikan kebiasaan yang tidak sehat ini.

Kedua, sebaik mungkin usahakanlah untuk tidak berhutang kepada orang lain. Pada waktu kesulitan keuangan tiba, tidak selalu ada teman yang mau meminjamkan uang kepada Anda. Kita bisa berbagi suka, bertukar pikiran dan bercerita apa saja dengan teman atau orang lain, tetapi bila sudah bicara uang, tidak selalu demikian.

Bila Anda meminjam uang, persahabatan Anda akan diuji. Di sini akan Anda ketahui siapa teman Anda yang sesungguhnya. Bahkan saudara Anda sendiri apalagi famili-famili, akan berpikir tiga kali bahkan mencari seribu satu alasan untuk tidak meminjamkan uang kepada Anda. Bila Anda mempunyai barang seperti emas, lebih baik barang itu Anda jual atau Anda borohkan kepada orang lain sebagai garansi bahwa Anda akan mengembalikan uang yang Anda pinjam.

Ketiga, bila Anda meminjam uang mintalah agar ada bukti peminjaman.
Orang yang meminjam sering tidak mau 'birokrasi.' Hari ini minta pinjaman, hari itu juga maunya ada jawaban tanpa 'hitam di atas putih.' Saya sarankan agar ada bukti peminjaman. Bila perlu, Anda sendiri yang membuatnya dan minta orang yang meminjamkan uang untuk meninjaunya.

Sekalipun Anda meminjam kepada orang tua, praktek ini perlu juga Anda terapkan. Ini mungkin agak asing. Ini tidak berarti bahwa kalau ada bukti peminjaman, orang akan menepati janji dan mengembalikan uang.
Beberapa orang yang meminjam uang kepada saya tidak mengembalikannya. Yang menarik, walaupun ada bukti pinjaman, tetap saja orang lupa mengembalikan pinjamannya.

Keempat, kembalikanlah pinjaman Anda sesuai dengan waktu yang Anda janjikan.
Bila ada yang mau meminjamkan uang kepada Anda, jagalah kepercayaan ini baik-baik. Ini taruhan integritas Anda. Beberapa orang yang pernah meminjam kepada saya tidak mengembalikan yang ia pinjam bahkan ada yang sampai tidak mengakui bahwa ia pernah meminjam.

Bila Anda tidak bisa mengembalikan sesuai dengan waktu yang telah Anda janjikan, beritahulah orang yang telah memberikan bantuan pinjaman kepada Anda sebelum hari H. Mintalah agar jadwal pengembalian dirubah. Ini akan menyelamatkan integritas dan reputasi Anda.

Kelima, bila mengembalikan pinjaman tambahkanlah sedikit dari pokok pinjaman Anda.
Anda tidak perlu menyebutkan hal ini kepada orang yang telah meminjamkan uang kepada Anda. Sahabat yang baik biasanya tidak pernah membicarakan bunga uang; ia hanya concern agar uangnya kembali. Anggaplah bahwa uang yang Anda pinjam sebagai deposito.
Bila uang itu disimpan di bank, uang itu akan berbunga. Berikanlah bunga uang yang Anda pinjam sebagai tambahan pada pinjaman Anda. Apalagi kalau Anda meminjam uang bukan dari orang yang dekat dengan Anda; saya sarankan Anda melakukan hal ini.

Keenam, berilah ucapan terima kasih kepada orang yang telah meminjamkan uang kepada Anda.
Tuhan selalu memberi jalan keluar bagi orang yang sedang kesusahan. Ia memelihara hidup kita sekalipun kita tidak selalu menyadarinya. Ia menggerakkan orang lain untuk membantu kita ketika kita sedang dalam kesulitan.

Melalui orang lain, kita tetap dipelihara oleh Tuhan Yang Maha Esa. Namun demikian, tetaplah memberikan ucapan terima kasih secara langsung kepada orang yang telah membantu Anda.
Bila perlu, setelah Anda mengembalikan uang yang Anda pinjam, berkunjunglah ke rumahnya dengan membawa oleh-oleh. Itu akan membuat persahabatan dengan teman Anda seperti orang minum air


sumber : http://www.putra-putri-indonesia.com/meminjam-uang.html

Cara Jitu Agar Anda Jadi Orang Gemar Menabung

Kebiasaan menabung bukanlah perkara mudah. Banyak yang mengeluh sulit menyimpan uangnya, bahkan dalam jumlah kecil. Umumnya masyarakat belum terbiasa disiplin menyisihkan uang untuk ditabung segera setelah mendapatkan penghasilan.

Hal ini kemungkinan terjadi karena beberapa faktor, yaitu pendapatan yang benar-benar minim dan hanya cukup untuk kehidupan sehari-hari dan masyarakat umumnya tidak menentukan tujuan finansialnya dengan jelas.

Dari hasil Citi Financial Quotient Survey (Survey Kecerdasan Finansial) yang dilakukan setiap tahun, terlihat juga bahwa pergeseran kebiasaan menabung orang Indonesia tidak terlalu banyak berubah. Sekitar 47 % orang Indonesia sudah mulai menabung, sementara hanya 29 % yang taat kepada anggaran belanja yang dibuatnya.

Lantas bagaimana caranya untuk membiasakan agar kita mudah menabung. Berikut ini 10 cara mudah menabung:

1. Catat kebiasaan anda dalam sebulan
Anda tidak perlu kaya raya untuk bisa menabung. Sebenarnya menabung itu sangat mudah, selama pengeluaran Anda lebih kecil dari pendapatan. Sebelum Anda memutuskan untuk menghemat pengeluaran yang mana, Anda harus tahu bagaimana kebiasaan Anda dalam mengeluarkan uang setiap bulannya.

Untuk itu cobalah mulai bulan depan untuk mencatat pengeluaran harian, mingguan dan bulanan. Gunakan buku kecil yang mudah dibawa kemana-mana. Jangan kaget kalau ternyata kebiasaan ngopi yang hanya Rp 25.000 per minggu, sebenarnya bisa mencapai Rp 2 juta setahun. Jika Anda menemukan hal-hal seperti ini, maka berhematlah dengan cara membuat kopi sendiri atau biasakan membawa botol air minum kemanapun Anda pergi.

Begitu juga dengan pengeluaran yang lain, untuk beli baju tunggu saja waktu ada SALE dan tentukan batas anggaran yang bisa digunakan saat belanja.


2. Sisihkan uang untuk anda pribadi
Kunci kesuksesan menabung adalah untuk menyisihkan uang di awal, sebelum pembayaran hal-hal lain seperti membayar listrik, air dan cicilan. Tentukan tujuan jangka panjang dan secara reguler tabunglah uang Anda dalam tabungan ataupun investasi.

Jika Anda terbiasa untuk berbelanja dan baru berusaha menabung setelah ada sisa uang di akhir bulan, maka umumnya sisa uang yang ada di rekening Anda tidak banyak.

Jangan beri kesempatan untuk boros, siapkan dana hari tua, dana darurat, dan dana kuliah dengan cara automatic transfer. Setiap akhir bulan Anda akan merasa senang bahwa Anda sudah menyimpan sesuatu untuk masa depan.

3. Tentukan Tanggal
Jika Anda mendapat gaji bulanan maka tidak akan bermasalah untuk menentukan tanggal untuk menyisihkan dana, tapi bagi Anda yang menerima upah/gaji tiap dua minggu, maka tentukan satu dari dua tanggal tersebut untuk menyisihkan dana yang akan ditabung. Jika Anda wirausahawan, tentukan tanggal di tengah bulan di saat Anda tidak membayar tagihan-tagihan.

4. Bayarlah Utang Anda
Segera melunasi utang adalah salah satu cara terbaik untuk mempercepat Anda dalam menabung. Hal ini disebabkan karena bunga pinjaman lebih tinggi dari bunga tabungan.

5. Jaga terus disiplin anda
Setelah utang terbayar, maka teruslah sisihkan dana setiap bulannya ke tabungan, bahkan lebih baik lagi jika tersedia penarikan otomatis untuk dimasukkan ke investasi.

6. Motivasi diri anda untuk mencapai hasil yang besar
Tentukan apa yang Anda inginkan (Sofa Baru, Paket Liburan Keluarga, Home Theatre) dan ketahui berapa jumlah dana yang dibutuhkan, kemudian tentukan cara yang realistis seperti menabung reguler selama enam bulan. Letakkan gambar yang menunjukkan apa yang Anda impikan di meja kerja, kamar ataupun dompet agar Anda selalu ingat tujuan Anda menabung. Jadi tiap kali ada godaan diskon ataupun SALE di mal, Anda tidak mudah tergoda.

7. Buka rekening yang tidak bisa anda sentuh
Untuk pembelian dengan jumlah yang lebih besar, seperti down payment untuk rumah atau mobil, menabunglah perlahan dengan memanfaatkan deposito. Rekening ini umumnya memiliki tingkat bunga lebih tinggi daripada tabungan biasa, dan jangka waktu yang periodenya telah ditentukan. Dengan demikian Anda tidak dapat menyentuhnya saat ada godaan untuk berbelanja, namun tetap dapat dicairkan saat terjadi keadaan darurat.

8. Gunakan Celengan atau toples untuk koin anda
Uang dalam bentuk koin sering dianggap tidak penting, padahal jika dikumpulkan sesuai dengan pepatah “sedikit sedikit lama lama menjadi bukit” Di saat toples atau celengan penuh bisa menambah jumlah tabungan Anda atau dapat digunakan untuk kebutuhan seperti membeli buku tulis anak, hadiah kecil dan lain-lain.

9. Kantongi bonus dan kejutan lainnya
Setiap kali Anda menerima bonus atau hadiah dalam bentuk tunai, langsung masukkan ke rekening tabungan. Uang ini bukan bagian dari penghasilan reguler Anda, sehingga jangan digunakan untuk kebutuhan sehari-hari Anda dan simpanlah. Jika Anda memiliki utang, gunakanlah dana ini untuk melunasi utang Anda.

10. Biasakan Hidup Hemat
Terdapat banyak cara untuk berhemat tanpa harus menderita. Bawalah makanan dan air minum dari rumah, gunakan transportasi umum, berhenti merokok, berlibur di saat yang tidak padat (low season), manfaatkan diskon agar memperoleh barang yang Anda “butuhkan” dengan lebih murah, dan masih banyak lagi.


sumber : http://bisnis.news.viva.co.id/news/read/118070-10_cara_jitu_agar_gemar_menabung

5 Tanda Utang Kartu Kredit Anda di Luar Kendali

Sangat mudah berutang kartu kredit. Satu atau dua pembelian barang di luar anggaran bisa menjadi bola salju tumpukan utang.

Tidak masalah berapa banyak utang kartu kredit Anda, yang penting adalah menghadapinya dan membuat rencana untuk melunasi semuanya.

Berikut adalah lima tanda utang kartu kredit Anda sudah di luar kendali, seperti dikutip dari USNews.com, Senin (27/7/2015), beserta tips untuk kembali memegang kendali keuangan Anda:

1. Anda berada dalam fase penyangkalan
Mengabaikan tagihan, menghindari panggilan nomor tidak dikenal, dan menahan diri dari membahas keuangan, merupakan tanda Anda berada dalam fase penyangkalan.

Mengabaikan utang hanya membuat bunga dan denda keterlambatan pembayaran terus meningkat. Anda harus mengambil kontrol kembali. Lihatlah laporan saldo, daftar masing-masing utang, tanggal jatuh tempo, pembayaran minimum, dan tingkat suku bunga.

Prioritaskan utang Anda mulai dari suku bunga tertinggi. Gunakan dana darurat atau tambahan untuk membayar utang tersebut. Setelah lunas, berpindahlah pada utang berikutnya sampai saldonya menjadi nol rupiah.

2. Batas waktu pelunasan Anda tidak jelas
Jika tanggal bebas utang Anda adalah "suatu hari nanti", maka hal ini mencegah untuk mendapatkan kembali kontrol keuangan.

Sebuah tanggal pelunasan sangat penting untuk memaksa Anda mencurahkan waktu dan sumber daya memenuhi tenggat waktu. Rasa stres untuk melunasi utang juga berkurang.

Kalau Anda ingin mempercepat tanggal pelunasan, tingkatkan pendapatan dan turunkan pengeluaran. Pertimbangkan bekerja sampingan, meminta kenaikan gaji, atau menjual barang tidak terpakai untuk melunasi utang tersebut.

3. Anda melompat dari transfer saldo ke transfer saldo lainnya
Transfer saldo kartu kredit memang cara bagus meringankan beban dan melunasi utang dengan cepat. Namun, cara ini juga membuat Anda bergeser dari utang satu kartu kredit ke kartu kredit lainnya.

Hal tersebut tidak akan membuat kemajuan. Memindahkan saldo utang tidak sama dengan melunasinya. Anda harus melunasi saldo tersebut dan membuat kemajuan semaksimal mungkin. Kemudian membuat rencana untuk keluar dari utang dalam periode tertentu tanpa menambah bunga.

4. Anda mengorbankan tabungan untuk melunasi utang
Anda mungkin tidak dapat menyimpan banyak uang ekstra ketika di saat yang sama harus membayar utang kartu kredit. Sangat penting untuk menyisihkan anggaran bulanan untuk ditabung meskipun jumlahnya sedikit, apalagi jika Anda tidak memiliki dana darurat.

Semakin berutang, sebaiknya Anda semakin sering menabung. Jika tidak ada dana darurat, tetapkan nominal jumlah tabungan, misalnya Rp 10 juta, dan buat rencana agar angka itu segera terealisasi.

Kalau perlu, perketat pengeluaran supaya pendapatan bisa langsung masuk ke tabungan. Dari jumlah yang kecil namun jangka panjang, maka Anda dapat mencegah jatuh kembali ke dalam utang.

5. Anda terus-menerus cemas soal utang
Kecemasan merupakan tanda bendera merah karena bisa membuat stres dan tidak bisa tidur.

Jika Anda cemas dan tahu berapa jumlah utang, maka ikuti langkah-langkah di atas. Namun, apabila beban utang terlalu besar, Anda harus mencari alternatif lain.

Lakukan konsolidasi. Carilah bantuan profesional, seperti konsultan keuangan. Menyatakan diri bangkrut harus menjadi pilihan terakhir karena catatan merah ini akan membekas terus ke kehidupan keuangan Anda

10 Jurus Jitu Atur Tagihan Kartu Kredit

Pernahkah Anda menemui kesulitan dalam mengurus tagihan kartu kredit? Kalau ya, mungkin Anda kurang lihai dalam mengatur keuangan Anda.

RayeAnn Hoffman, wakil direktur dari sebuah layanan konseling kredit di Minnessota, Amerika Serikat membeberkan beberapa tips yang dapat Anda pakai untuk mengatur pengeluaran pembelanjaan kartu kredit Anda.

Seperti yang dilansir dari sctimes.com (10/7/2015) inilah beberapa tips yang dapat Anda pakai:
  1. Cobalah lacak pengeluaran Anda selama satu bulan untuk mencari tahu kemana saja perginya uang Anda.
  2. Buatlah list harga dari semua hal yang sudah Anda beli.
  3. Buatlah limit sejauh apa Anda boleh mengeluarkan uang untuk barang-barang yang bukan merupaan kebutuhan.
  4. Cobalah cari pekerjaan sampingan apabila pengeluaran Anda masih lebih besar dari pemasukan dan Anda pun sudah menekan pengeluaran seminimal mungkin.
  5. Cobalah untuk membuka rekening baru untuk menabung. Hal 
  6. tersebut dapat sangat membantu Anda disaat genting. Anda tidak perlu menabung terlalu banyak, justru jumlah yang sedikit dapat meringankan Anda untuk dapat menabung lebih sering.
  7. Mulailah untuk menabung untuk barang yang ingin Anda miliki. Jangan beli barang itu terlebih dahulu sampai Anda memiliki cukup uang untuk mendapatkannya.
  8. Menabunglah lebih banyak untuk kebutuhan yang penting seperti dana pensiun
  9. Gunakan kartu kredit dengan bijak. Cobalah gunakan kartu tersebut hanya ketika Anda sudah yakin dan memiliki rencana yang jelas untuk dapat membayarnya tepat waktu.
  10. Pantau terus laporan tagihan kartu kredit anda. Dengan ini Anda dapat mengetahui hal-hal apa saja yang sebaikny Anda kurangi dari pengeluaran Anda.
  11. Cobalah untuk tetap mengikuti rencana pengeluaran yang sama bahkan jika pengeluaran Anda meningkat.
 Sumber : http://bisnis.liputan6.com/read/2267786/10-jurus-jitu-atur-tagihan-kartu-kredit


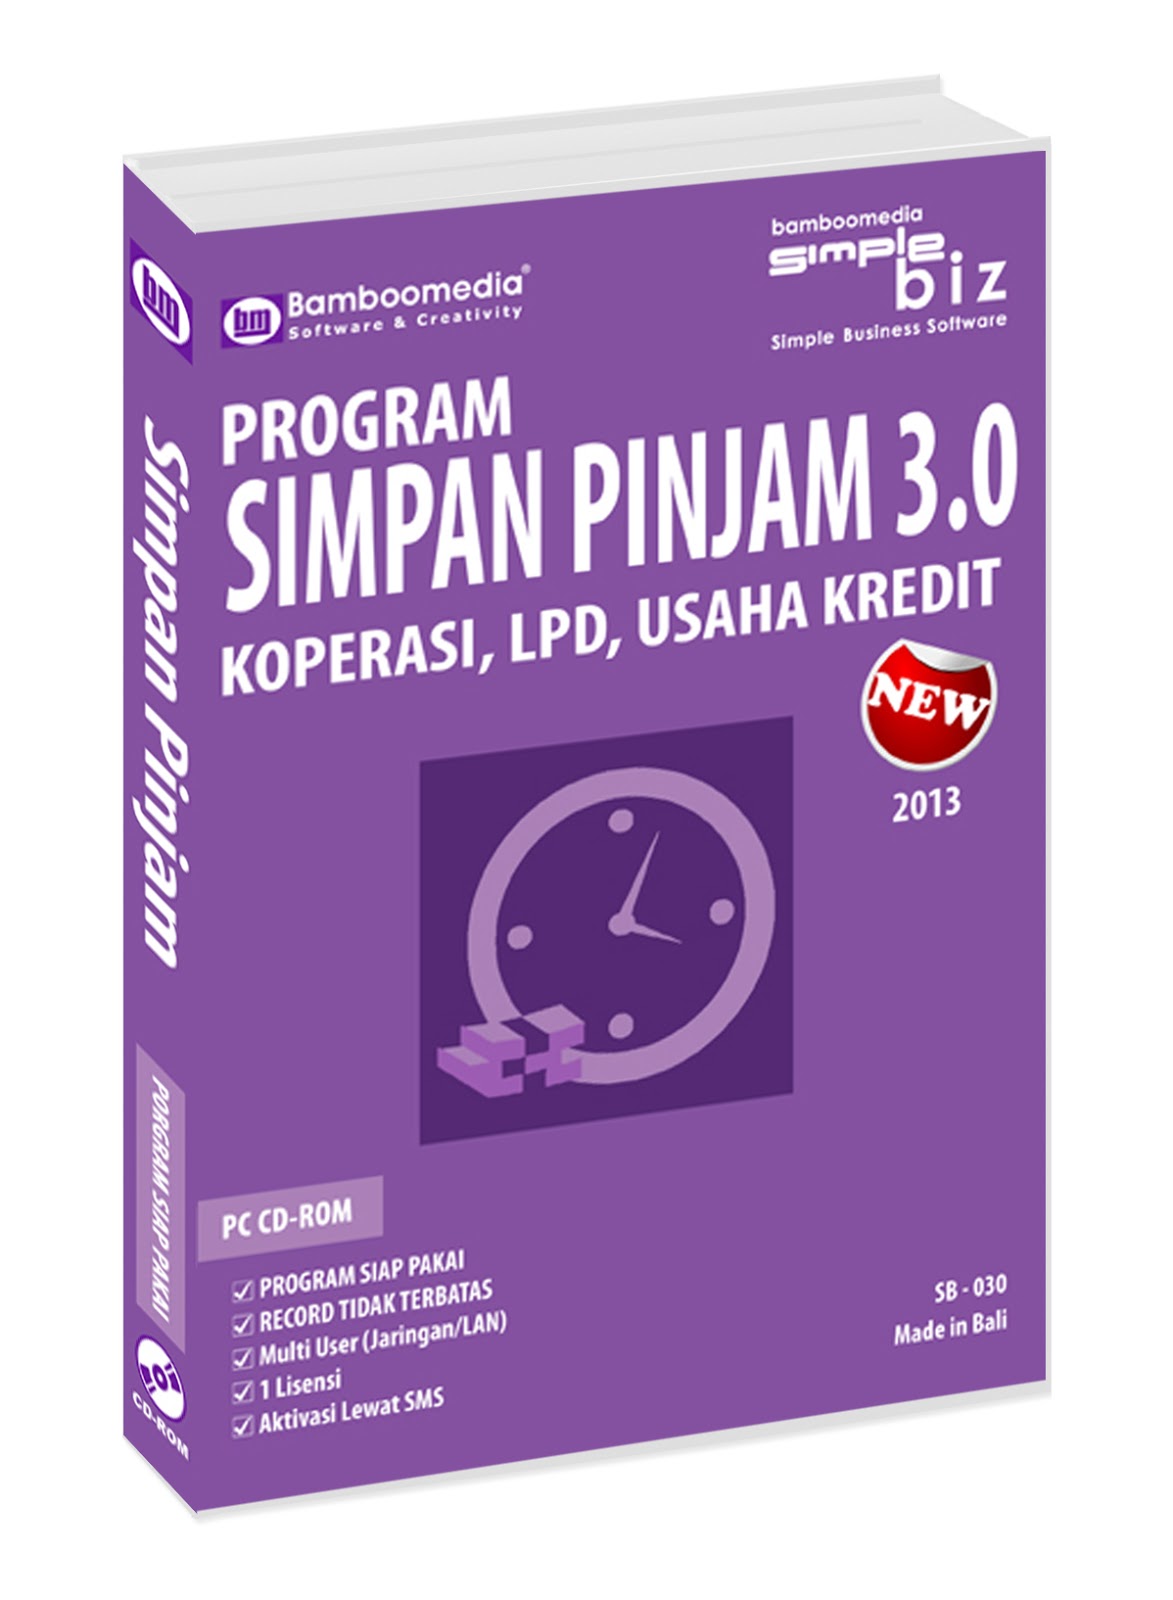
Kini Program Simpan Pinjam 3.0 bisa di ORDER via :

LAZADA : http://www.lazada.co.id/bamboomedia-program-simpan-pinjam-30-ungu-1191980.html

QOO10 INDONESIA : http://list.qoo10.co.id/item/BAMBOOMEDIA-PROGRAM-SIMPAN-PINJAM/428228315

ELEVENIA : http://www.elevenia.co.id/prd-bamboomedia-program-simpan-pinjam-3-0-6005212


Jangan Mau Ditipu Bank, BI Berikan Tips Seputar Bunga KPR

Jakarta -Bank Indonesia (BI) memberikan beberapa contoh perhitungan bunga kredit kepada para nasabah termasuk perhitungan KPR.

Direktur Departemen Komunikasi BI Difi Johansyah menjelaskan, perhitungan bunga kredit yang digunakan bank akan menentukan besar kecilnya angsuran pokok dan bunga yang harus dibayar debitur atas kredit yang diterima dari bank.

"Pemahaman mengenai berbagai perhitungan bunga akan membantu debitur dalam membuat keputusan untuk mengambil kredit yang paling menguntungkan sesuai dengan kemampuan keuangannya," ungkap Difi ketika berbincang dengan detikFinance, Jumat (31/5/2013).

Bagaimana menghitung bunga kredit? Beberapa cara yang digunakan oleh bank dalam menghitung bunga antara lain ada tiga metode yakni flat, effektif dan annuitas.

"Flat Rate perhitungan bunga didasarkan pada plafon kredit dan besarnya bunga yang dibebankan dialokasikan secara proporsional sesuai dengan jangka waktu kredit. Dengan cara ini, jumlah pembayaran pokok dan bunga kredit setiap bulan sama besarnya," ungkap Difi.

Sedangkan untuk Efektif (Sliding Rate). Perhitungan bunga dilakukan setiap akhir periode pembayaran angsuran.

"Pada perhitungan ini, bunga kredit dihitung dari saldo akhir setiap bulannya (baki debet) sehingga bunga yang dibayar debitur setiap bulannya semakin menurun. Dengan demikian, jumlah angsuran yang dibayar debitur setiap bulannya akan semakin mengecil," tutur Difi.

Sedangkan untuk anuitas, jumlah angsuran bulanan yang dibayar debitur tidak berubah selama jangka waktu kredit. Namun demikian komposisi besarnya angsuran pokok maupun angsuran bunga setiap bulannya akan berubah dimana angsuran bunga akan semakin mengecil sedangkan angsuran pokok akan semakin membesar.

Apakah Suku Bunga Kredit dapat berubah ?

Difi menjelaskan suku bunga kredit dapat berubah setiap saat selama jangka waktu kredit apabila bank menetapkan suku bunga mengambang (floating). Namun demikian, bank dapat menetapkan suku bunga yang bersifat tetap (fixed) selama jangka waktu kredit atau pada jangka waktu tertentu (jangka waktu yang diperjanjikan).

a. Suku Bunga Tetap (Fixed)

Pada suku bunga yang bersifat tetap, besarnya bunga yang harus dibayar Debitur selama jangka waktu yang diperjanjikan tidak akan berubah. Dengan demikian apabila pada saat perjanjian kredit telah ditetapkan suku bunga sebesar 12%, maka selama jangka waktu yang diperjanjikan suku bunga yang berlaku tetap 12%.

b. Suku Bunga Mengambang (Floating Rate)

Pada suku bunga yang bersifat mengambang, besarnya bunga yang harus dibayar Debitur dapat berubah sesuai dengan tingkat suku bunga yangditetapkan oleh bank. Dengan demikian apabila suku bunga yang disepakati pada awal perjanjian adalah sebesar 12%, maka selama jangka waktu kredit suku bunga dapat turun menjadi 10% atau bahkan naik menjadi 15%.

 Keuntungan dan Kerugian Perhitungan Suku Bunga

Difi menjelaskan juga, baik penetapan suku bunga secara tetap maupun secara mengambang dapat membawa keuntungan maupun kerugian bagi Debitur.

Keuntungan

Suku bunga tetap:

  • Kepastian besarnya bunga yang dibayar
  • Tidak ada perubahan suku bunga walaupun suku bunga pasar mengalami kenaikan
Suku bunga mengambang:
  • Pada saat terjadi penurunan suku bunga pasar maka tingkat suku bunga kredit ikut turun.
"Keuntungan suku bunga tetap bagi Debitur adalah adanya kepastian besarnya suku bunga yang harus dibayar setiap periodenya. Selain itu, apabila suku bunga pasar mengalami kenaikan maka debitur diuntungkan karena adanya selisih suku bunga tersebut. Sementara itu keuntungan suku bunga floating bagi Debitur dapat terjadi apabila suku bunga pasar mengalami penurunan sehingga besarnya bunga yang harus dibayar Debitur pada periode tersebut pun menjadi lebih rendah daripada periode sebelumnya," ungkapnya.

Kerugian

Suku bunga tetap:
  • Apabila suku bunga pasar berada di bawah suku bunga tetap maka suku bunga kredit menjadi lebih mahal

Suku bunga mengambang:
  • Apabila suku bunga pasar mengalami kenaikan maka suku bunga kredit akan ikut naik
"Untuk menghindari kesalahpahaman dikemudian hari dalam pemenuhan kewajiban pembayaran pokok dan bunga kredit dari bank, sebaiknya debitur membaca dan memahami isi Perjanjian Kredit," paparnya.

sumber : http://finance.detik.com/read/2013/05/31/144017/2261550/1016/1/jangan-mau-ditipu-bank-bi-berikan-tips-seputar-bunga-kpr

Tips Bisnis Simpan Pinjam


Untuk memulai bisnis usaha simpan pinjam  , anda tak usah membayangkan modal yang terlalu besar . Disini saya akan memberikan gambaran  bisnis usaha simpan pinjam .
Bisnis ini dapat di lakukan dimana saja , anda berprofesi ibu rumah tangga , mahasiswa , maupun pekerja kantoran pun  bisa mengerjakannya . Kunci bisnis ini adalah pemahaman anda tentang bunga yang harus anda berikan dan pembukuan yang tepat . Untuk memulainya , saya berikan gambaran anda memiliki modal sebesar Rp. 2.000.000 ,00 .
Modal  sebesar ini bisa anda kelola dengan memberikan pinjaman kepada rekan terdekat  anda dan  tetangga . Dari modal tersebut anda bisa memberikan pinjaman jangka pendek dengan plafon antara Rp . 200.000 ,00 s/d Rp. 500.000 , 00
dengan jangka waktu antara satu hingga tiga bulan .
Mengapa saya katakan jangka waktu yang pendek ,  dengan waktu yang relatif pendek inilah anda bisa memutar modal anda dengan cepat . Besarnya keuntungan pun akan anda peroleh dengan cepat .

Untuk akumulasi perhitungan sederhana usaha simpan pinjam dari modal anda diatas , misalnya anda perhitungkan bunga yang ingin anda peroleh secara global tiap bulannya 8 % , maka besarnya bunga tersebut

                             Rp. 2.000.000 , 00 x 8% = Rp. 160.000,-


Jika anda memberikan bunga yang berbeda untuk tiap nasabah anda , anda tinggal mengganti berapa persen bunga yang anda inginkan untuk tiap nasabah .  Kalau modal yang anda setor banyak tentu  bunga yang anda peroleh juga banyak . Selain  bunga , bisnis simpan pinjam ini juga bisa mengambil keuntungan dari biaya administrasi yang dibebankan kepada peminjam . Kalau di tempat saya , administrasi dikenakan sebesar 2 % dari plafon  peminjam . Biasanya administrasi simpan pinjam berkisar antara 2 s/d 4 %  , dan bunga nya antara 5 s/d 10 % perbulanya . Memang perbedaan cukup besar antara bunga pada bank dan simpan pinjam atau koperasi . Perbedaan ini karena syarat pengajuan di bank ataupun sejenisnya biasanya ribet dan lama , tapi pengajuan pinjaman pada  unit simpan pinjam sangatlah mudah dan cepat , bahkan untuk pinjaman dibawah Rp. 500.000 ,00 anda bisa menggunakan KTP anda sebagai jaminannya .  
Bagaimana , anda tertarik dengan sedikit ilustrasi  usaha simpan pinjam diatas ? Meskipun hanya bermodal sedikit , usaha simpan pinjam ini bisa anda kembangkan , dengan sistem pembukuan yang teratur akan meningkatkan bisnis ini .  Kalau anda sudah mendaatkan profit yang maksimal , anda bisa menambah modal anda . Semakin banyak modal yang anda kelola , semakin besar penghasilan  yang anda peroleh .

Sistem Suku Bunga Anuitas

Selain  bunga flat ,dan bunga efektif, bunga anuitas sering dipakai oleh pihak Bank.Bunga anuitas adalah modifikasi dari bunga efektif. Prinsip bunga anuitas hampir sama dengan bunga efektif yaitu menggunakan perhitungan bunga yang fair, yaitu bunga dihitung dari sisa pokok yang belum dibayar.
Perbedaan bunga anuitas dengan bunga efektif adalah pada jumlah angsuran per bulannya. Dalam bunga efektif, angsuran menurun sejalan dengan berkurangnya bunga; sedang dalam bunga anuitas angsuran dibuat sedemikian rupa agar sehingga tiap bulannya jumlahnya tetap.
Seperti bunga efektif, bunga anuitas biasanya dipakai pada perhitungan kredit jangka panjang misalnya KPR atau kredit usaha.
Mendekati berakhirnya masa kredit, keadaan akan menjadi berbalik. porsi angsuran pokok akan sangat besar sedangkan porsi bunga menjadi lebih kecil.  Dalam perhitungan anuitas, porsi bunga pada masa awal sangat besar sedangkan porsi angsuran pokok sangat kecil.
Di bawah ini  Rumus yang digunakan untuk mengetahui besarnya angsuran perbulan :


i = Suku bunga
m = Jumlah periode pembayaran

misalkan suatu Bank  memberikan kredit sebesar Rp 12.000.000,- selama 3 tahun (36 bulan ) dengan suku bunga 15% pertahun. Berapa jumlah yang diangsur tiap bulan oleh pihak penerima kredit, dan beri detail angsuran pokok dan bunga.

Perhitungannya :


Maka didapatkan besar angsuran yang harus dibayar setiap bulan
Rp. 415.983,94

Sistem Suku Bunga Floating atau Mengambang

Floating berarti mengambang, dasar perhitungan sistem bunga ini adalah SBI (untuk Indonesia),Atau SIBOR atau LIBOR ( dolar ).SIBOR adalah singkatan dari singapore interbank offering rate dan LIBOR adalah london interbank offering rate."Pak,kalau saya tidak tahu kepanjangan dari dua singakatan itu,apakah saya tidak bisa membeli rumah?" Ya,tidak ada hubungannya.Ini sekedar  informasi untuk anda.

"Kenapa harus mengikuti sistem singapura atau london,pak?"Kita tahu,sistem yang termasuk paling established untuk Eropa adalah London dan untuk Asia adalah Singapura.Lalu,kita juga sering membaca bahwa SBI turun,tetapi suku bunga belum turun.Kenapa? "kambing hitam"-nya adalah cost of fund ( CoF ).

Agar anda mudah memahaminya,anggap saja CoF adalah biaya kulakan bank.Jadi,bahwa SBI turun tetapi bunga kredit belum turun,itu disebabkan karena CoF masih tinggi.Sebagai perumpamaan,katakanlah Anda berdagang kaos dan anda kulak di Tanah Abang.Pada suatu ketika,harga kaos memang turun (SBI turun),tetapi ternyata biaya untuk sampai ke tanah abang tetap atau naik,misalnya biaya transportasi,biaya parkir,dan lain lain,Akibatnya,total biaya kulak anda tetap (CoF tetap tinggi),meskipun biaya material kaos telah turun,Yang termasuk dalam CoF antar lain adalah gaji pegawai bank dan biaya operasional bank.Dalam kaitan ini,setiap bank menerima tekanan persaingan.Jika CoF nya tinggi terus,bank yang bersangkutan akan diasingi oleh bank lain yang lebih efisien.Maka,dalam jangka menengah,bank harus menyesuaikan tingkat CoF-nya

Sistem Suku Bunga Efektif


Dalam kredit dengan bunga efektif atau kadang disebut sliding rate, perhitungan bunganya dilakukan pada setiap akhir periode angsuran. Bunga kredit dihitung dari saldo akhir setiap bulannya.
Bunga dihitung berdasar nilai pokok yang belum dibayar. Jadi bunga per bulan akan berubah-ubah berdasar nilai pokok yang masih terhutang.
Nilai bunga yang dibayar debitur setiap bulan akan semakin mengecil.
Karena bunganya yang dibayar mengecil, maka angsuran per bulan akan semakin menurun dari waktu ke waktu. Angsuran bulan kedua lebih kecil daripada angsuran bulan pertama, begitu seterusnya.

Pada sistem ini, perhitungan beban bunga dihitung setiap akhir periode pembayaran angsuran berdasarkan saldo pokok. Beban bunga akan semakin menurun setiap bulan karena pokok utang juga berkurang seiring dengan cicilan.

Misalkan Anda mengambil kredit di bank sebesar Rp12 juta dengan masa cicilan 12 bulan dan bank menggunakan sistem bunga  Efektif  12%


Rumus:
Bunga per Bulan = SA x I/12
- SA : Saldo Akhir Periode
- I : Suku bunga per tahun

Perhitungan Bunga Bank Efektif :

Bunga bulan pertama = Rp 12.000.000×12%/12 = Rp 120.000
Angsuran pokok tiap bulan = Rp 12.000.000/12 = Rp 1.000.000


Jika anda membandingkan bunga pinjaman antar bank, pastikan jenis bunga yang dipakai, apakah bunga efektif, flat atau anuitas.

Sistem Suku Bunga Flat


Suku bunga flat adalah perhitungan bunga yang paling mudah. Tiap bulan angsurannya sama, bunganya sama, cicilan pokoknya sama. Biasanya perhitungan bunga ini dipakai pada KTA (Kredit Tanpa Agunan).
Dalam kredit bunga flat atau bunga tetap, plafon kredit dan besarnya bunga akan dihitung secara proposional sesuai dengan jangka waktu kredit.
Nilai bunga akan tetap sama setiap bulan, karena bunga dihitung dari prosentasi bunga dikalikan pokok pinjaman awal.
Jadi jumlah pembayaran pokok + bunga setiap bulan akan sama besarnya.

Misalkan Anda mengambil kredit di bank sebesar Rp12 juta dengan masa cicilan 12 bulan dan bank menggunakan sistem bunga tetap (flat). Contoh perhitungan berikut menggunakan bunga flat 6%

Rumus: 

total Bunga = P x I x N

bunga perbulan = total bunga / B
besar angsuran = (P + total bunga) / B
- P : Pokok kredit
- I : Suku bunga per tahun
- N : Jangka waktu kredit dalam satuan tahun
- B : Jangka waktu kredit dalam satuan bulan

Perhitungan Bunga Flat:

Total Bunga = Rp12.000.000 × 0,06 × 1 = Rp 720.000
Bunga per Bulan = Rp720.000 : 12 = Rp 60.000
Besar Angsuran = (Rp 12.000.000+Rp 720.000 ) / 12 = Rp 1.060.000


Penghitungan dengan bunga flat akan menimbulkan kesan bahwa suku bunga rendah bila dibandingkan dengan perhitungan bunga efektif.


Keanggotaan Koperasi


Anggota koperasi adalah pemilik dan sekaligus sebagai pengguna-jasa koperasi . Maju mundurnya koperasi berasal dari anggota untuk anggota koperasi dapat berkembang baik bilamana anggota dan pengurus merasa berkepentingan terhadap kemajuan koperasi

Pengertian koperasi simpan pinjam , Tujuan Koperasi Simpan Pinjam , Prinsip Koperasi Simpan Pinjam serta Peranan dan Maanfaatnya


Pengertian Koperasi Simpan Pinjam

Koperasi  simpan pinjam merupakan salah satu lembaga keuangan bukan bank yang bertugas memberikan pelayanan masyarakat, berupa pinjaman dan tempat penyimpanan uang bagi masyarakat.

Macam macam Suku Bunga


Sebelum membahas macam macam suku bunga , dalam hal Bisnis simpan pinjam  tentunya bersangkutan dengan bunga ,
bunga adalah suatu imbalan jasa yang telah kita berikan atas pinjaman uang.
Persentase dari pokok utang yang telah dibayarkan sebagai imbalan jasa/bunga.
Dalam jangka panjang atau periode tertentu disebut suku bunga. Suku bunga secara umum ada 4 jenis yaitu : Suku bunga Flat, Suku Bunga Efektif, Suku Bunga Anuitas, Suku Bunga Mengambang.

Program Simpan Pinjam 3.0

Untuk Usaha Kredit, Koperasi, LPD dll.